

Rolly: AI Budget Money Tracker
Rolly AI
- 0.0
- 0.00 beoordelingen
- 100.00K
- Downloads
- Free
- Prijs
Screenshots
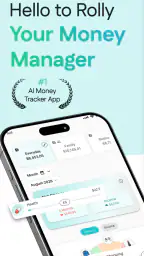
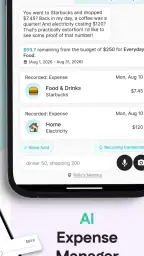
Rolly: AI Budget Money Tracker Voor- en nadelen
Voordelen
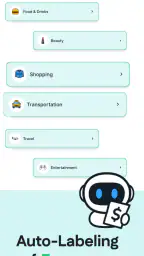
- Snelle invoer van uitgaven dankzij AI-herkenning.
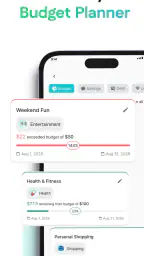
- Overzichtelijke budgetten helpen je financiële doelen te bewaken.
- Handige categorieën maken uitgaven eenvoudig inzichtelijk.
- Geschikt voor gebruikers die weinig tijd willen besteden aan administratie.
- Minimalistisch ontwerp blijft prettig bij dagelijks gebruik.
Nadelen
- AI kan transacties soms verkeerd categoriseren.
- Geavanceerde rapportages ontbreken mogelijk voor veeleisende gebruikers.
- Niet alle banktransacties worden automatisch gesynchroniseerd.
- Privacyvoorwaarden verdienen aandacht bij het delen van financiële gegevens.
- Voor sommige functies kan een abonnement nodig zijn.
 Analyse door All-app
Een budget bijhouden klinkt eenvoudig totdat je na een lange dag probeert te herinneren waar al je kleine betalingen zijn gebleven. Rolly: AI Budget Money Tracker richt zich precies op dat dagelijkse probleem. Deze gratis financiële app van Rolly AI combineert een uitgaventracker met een planner voor budgetten en besparingen. Ik vind het vooral interessant voor mensen die wel meer grip op hun geld willen, maar geen zin hebben in een ingewikkelde spreadsheet of een uitgebreide bankomgeving.
Mijn eerste indruk is dat Rolly het meest waardevol wordt wanneer je het niet ziet als een eenmalige analyse, maar als een korte gewoonte. De app helpt je om uitgaven vast te leggen, patronen te herkennen en vooraf na te denken over wat je wilt overhouden. Dat klinkt bescheiden, maar juist die herhaling maakt een budget bruikbaar. De vraag is dus niet alleen wat de app kan, maar ook of de werkwijze bij jou past.
Een eenvoudige basis voor je dagelijkse geldzaken
De kern van mijn gebruik was overzicht creëren zonder ieder financieel detail tot een project te maken. Je begint met het registreren van inkomsten en uitgaven, waarna je categorieën kunt gebruiken om te zien waar je geld naartoe gaat. Denk aan boodschappen, vervoer, abonnementen of vrije tijd. Zo ontstaat niet alleen een lijst met betalingen, maar ook een beeld van je gewoontes.
Dat verschil is belangrijk. Een losse notitie in je telefoon vertelt je dat je iets hebt uitgegeven; een financiële planner helpt je om die uitgave naast andere keuzes te leggen. Als je meerdere keren per week geld uitgeeft aan dezelfde soort zaken, wordt zichtbaar welk onderdeel van je budget langzaam groter wordt. Ik zou daarom niet wachten tot het einde van de maand. Juist een korte registratie vlak na een betaling voorkomt dat kleine bedragen verdwijnen uit je geheugen.
Een realistisch voorbeeld is een week waarin je onderweg koffie haalt, een maaltijd bestelt en nog een paar digitale aankopen doet. Elk bedrag afzonderlijk lijkt onschuldig. In Rolly kun je ze echter onder dezelfde of vergelijkbare categorie plaatsen en aan het eind van de week beoordelen of dit nog overeenkomt met je plan. Dat maakt de app nuttiger dan alleen een saldo-overzicht: je krijgt een aanleiding om je gedrag aan te passen voordat de maand voorbij is.
Ik raad aan om in het begin niet te veel categorieën te maken. Een lange lijst voelt nauwkeurig, maar kost meer tijd en vergroot de kans dat je een betaling uitstelt omdat je niet weet waar die precies thuishoort. Begin met brede groepen en verfijn pas wanneer je merkt dat een categorie te veel verschillende dingen bevat. Deze aanpak houdt het invoeren snel en maakt je overzichten beter leesbaar.
Instellingen die je eerst rustig moet bekijken
Bij een app voor geldbeheer zijn de eerste keuzes belangrijker dan ze lijken. Controleer daarom voordat je serieus gaat plannen welke categorieën je gebruikt, hoe je inkomsten onderscheidt van uitgaven en welke periode voor jou logisch is. Een maandbudget werkt voor veel mensen goed, maar iemand met wisselende inkomsten kan beter per week of per betaalmoment kijken. De beste instelling is niet de meest uitgebreide, maar degene die aansluit op je werkelijke geldstroom.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Ook je spaardoel verdient aandacht. Een doel moet concreet genoeg zijn om gedrag te sturen. “Meer sparen” is moeilijk te toetsen; een bedrag voor een buffer, reis of grote aankoop geeft je een duidelijker referentiepunt. Gebruik Rolly vervolgens niet alleen om te zien of je vooruitgaat, maar ook om te bepalen welke uitgaven je tijdelijk kunt beperken. Dat maakt sparen een keuze in je planning in plaats van een restbedrag dat toevallig overblijft.
De app is gratis te gebruiken, maar bevat in-app aankopen die via Google Play kunnen worden gefactureerd, van € 1,09 tot € 79,99. Ik zou daarom eerst de gratis mogelijkheden in je eigen situatie testen voordat je voor extra betaalde opties kiest. Bij financiële apps is het verstandig om alleen te betalen voor iets dat je daadwerkelijk wekelijks gebruikt. Een uitgebreider scherm of extra gemak is niet automatisch meer grip op je geld.
Let daarnaast op de manier waarop je gegevens invoert. Handmatige registratie geeft je meer bewustzijn, omdat je elke betaling even ziet en beoordeelt. Automatisering kan sneller zijn, maar wanneer transacties zonder nadenken in een lijst belanden, mis je soms het moment waarop je merkt dat je te veel uitgeeft. Voor iemand die vooral inzicht wil opbouwen, is handmatig invoeren daarom geen nadeel maar juist een nuttige drempel.
Sneller werken zonder je overzicht kwijt te raken
De handigste versnelling is een vast moment kiezen. Ik zou bijvoorbeeld na het avondeten een paar minuten reserveren om de uitgaven van die dag te verwerken. Daardoor wordt Rolly onderdeel van een bestaande routine in plaats van een taak die je steeds opnieuw moet onthouden. Wie liever minder vaak kijkt, kan een vast wekelijks moment gebruiken, maar moet dan wel bonnetjes en losse betalingen bewaren.
Een tweede goede gewoonte is om terugkerende bedragen apart te behandelen. Abonnementen, huur, verzekeringen en andere vaste lasten horen niet in dezelfde mentale bak als spontane aankopen. Wanneer je ze vroeg in je planning zet, zie je duidelijker welk deel van je inkomen al vastligt. Het resterende bedrag kun je daarna verdelen over dagelijkse uitgaven en sparen. Zo voorkom je dat een ogenschijnlijk ruim budget later wordt opgeslokt door vaste afschrijvingen.
Voor variabele uitgaven werkt een weeklimiet vaak beter dan alleen een maandtotaal. Een maandbedrag kan aan het begin comfortabel voelen, waarna je in de laatste week moet inhouden. Door het bedrag op te delen, krijg je eerder een waarschuwing van je eigen gedrag. Rolly hoeft je niet voortdurend te vertellen wat je moet doen; de waarde zit in het zichtbaar maken van de grens die je vooraf hebt gekozen.
Ik zou ook één keer per week niet alleen naar het totaal kijken, maar naar de oorzaak van afwijkingen. Was er een onverwachte rekening, een sociale afspraak of een reeks kleine aankopen? Dat onderscheid bepaalt je volgende stap. Een incidentele tegenvaller vraagt om een aanpassing in je planning; een terugkerend patroon vraagt om een nieuwe gewoonte. Zonder die interpretatie blijft een budget slechts een verzameling cijfers.
Een praktische werkwijze is om aan het begin van de week een kort plan te maken, halverwege te controleren en aan het einde één beslissing vast te leggen. Bijvoorbeeld: deze week minder bezorgmaaltijden, het verschil naar een spaardoel, en volgende week opnieuw controleren. Zo gebruik je de planner als hulpmiddel voor keuzes, niet als archief van wat al is gebeurd.
Waar de app sterk is voor verschillende gebruikers
Rolly past goed bij studenten, starters en gezinnen die een laagdrempelige manier zoeken om uitgaven te ordenen. Ook als je inkomsten redelijk stabiel zijn maar je niet weet waar je geld blijft, kan de app snel nuttig worden. De combinatie van uitgaven bijhouden en vooruit plannen maakt hem geschikter voor gedragsverandering dan een eenvoudige rekenmachine.
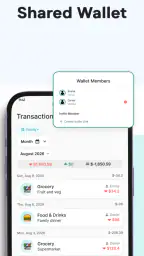
Voor iemand die samen met een partner geld beheert, kan de app een gesprek ondersteunen, maar ik zou niet automatisch aannemen dat één overzicht alle gezamenlijke financiën oplost. Spreek af wie welke betalingen invoert en hoe je gedeelde kosten benoemt. Anders krijg je een onvolledig beeld en lijkt het budget strakker of ruimer dan het werkelijk is. De app helpt bij de structuur; de afspraken tussen gebruikers blijven minstens zo belangrijk.
Wie meerdere rekeningen, beleggingen, schulden of zakelijke inkomsten combineert, kan sneller tegen grenzen van eenvoud aanlopen. In zo’n situatie heb je mogelijk meer aan gespecialiseerde boekhoudsoftware, een bankapp met brede rekeningintegratie of een spreadsheet die je volledig zelf kunt modelleren. Rolly is vooral aantrekkelijk wanneer je een helder persoonlijk overzicht wilt, niet wanneer je een complete financiële administratie moet voeren.
De belangrijkste beperkingen in de praktijk
Handmatige invoer vraagt discipline. Als je een paar dagen overslaat, wordt het lastiger om betalingen correct terug te plaatsen. Dat is geen uniek probleem van Rolly, maar bij deze app is het extra relevant omdat de kwaliteit van je inzichten afhankelijk is van de gegevens die je zelf bijhoudt. Ik zou daarom niet proberen elke cent perfect te classificeren. Consequent brede categorieën gebruiken levert vaak meer op dan af en toe een uiterst gedetailleerde administratie.
Ook de planner kan geen rekening houden met keuzes die je niet vastlegt. Een budget geeft richting, maar voorspelt niet vanzelf dat een rekening eraan komt of dat een sociale maand duurder wordt. Plan daarom bewust ruimte voor onregelmatige kosten. Als je alleen naar normale weken kijkt, voelt elk onverwacht bedrag als een mislukking, terwijl het in werkelijkheid onderdeel van je financiële patroon kan zijn.
De leeftijdsclassificatie is PEGI 3, wat past bij een algemene financiële app zonder volwassen inhoud. Het is wel een hulpmiddel voor geldbeheer, geen persoonlijk financieel adviseur. Gebruik de overzichten om je eigen gedrag te begrijpen, maar neem belangrijke beslissingen over leningen, beleggingen of grote verplichtingen niet uitsluitend op basis van een eenvoudige budgetweergave.
Rolly AI bracht de app uit op 31 augustus 2024. De huidige versie is 15.4.1 en de app werkt op Android vanaf versie 7.0. Dat maakt hem toegankelijk voor veel Android-gebruikers, ook wanneer zij geen recent toestel hebben. Wie op iOS zoekt, moet wel controleren of dezelfde app daar beschikbaar is; mijn beoordeling hier gaat over de Android-app en de genoemde Android-vereisten.
Een ander punt is privacybewust gebruik. Bij iedere financiële app moet je nadenken over welke bedragen, namen en beschrijvingen je invoert. Houd omschrijvingen desnoods algemeen als je toestel door anderen wordt gebruikt, en vermijd onnodige persoonlijke details in notities. Dat verandert de budgetfunctie niet, maar het is een verstandige gewoonte bij elke app waarin je financiële informatie verzamelt.
Rolly tegenover spreadsheets en bankapps
Een spreadsheet geeft maximale vrijheid. Je kunt eigen formules, tabbladen en scenario’s bouwen, maar je moet ook zelf de structuur onderhouden. Voor mensen die graag alles aanpassen, blijft dat een betere keuze. Rolly wint juist op toegankelijkheid: je hoeft geen systeem vanaf nul te ontwerpen en kunt sneller beginnen met het gedrag dat werkelijk telt, namelijk registreren, bekijken en bijsturen.
Een bankapp is meestal sterker voor actuele rekeninginformatie en betalingen bij één financiële instelling. Daar zie je vaak direct wat er is afgeschreven, maar zo’n omgeving is niet altijd ingericht rond persoonlijke spaardoelen of een overzicht van alle soorten uitgaven. Rolly kan daardoor nuttiger zijn als je meerdere betaalmethoden gebruikt of bewust vooruit wilt plannen, zolang je bereid bent gegevens zelf correct bij te houden.
Vergeleken met een simpele notitie-app biedt Rolly meer financiële context. Een notitie is sneller voor een enkel bedrag, maar mist meestal de indeling en het budgetdenken die je nodig hebt om patronen te herkennen. Daar staat tegenover dat een notitieboekje minder onderhoud vraagt en voor sommige mensen voldoende is. Als je alleen een paar vaste lasten wilt onthouden, is een speciale tracker misschien meer gereedschap dan je nodig hebt.
Een aanpak voor gebruikers die meer uit de app willen halen
Mijn advies is om de eerste periode vooral te gebruiken om te observeren. Probeer niet meteen elk budget perfect te maken. Noteer je normale uitgaven, kijk welke categorieën steeds terugkeren en stel daarna pas grenzen in. Hierdoor baseer je je planning op je eigen leven in plaats van op een ideaalbeeld dat je na een paar dagen opgeeft.
Daarna kun je onderscheid maken tussen uitgaven die je wilt verminderen en uitgaven die je alleen beter wilt voorspellen. Een onverwachte jaarlijkse rekening is niet per se een slechte gewoonte, maar wel een probleem als je er geen ruimte voor reserveert. Een dagelijkse impulsbetaling is een ander soort vraagstuk. Door die twee niet samen te voegen, worden je acties realistischer.
Gebruik spaardoelen als controlepunt, niet als straf. Wanneer een doel te ambitieus is, pas je het aan voordat je gefrustreerd raakt. Een kleiner bedrag dat je consequent opzijzet, geeft vaak meer bruikbare informatie dan een groot doel dat iedere maand wordt genegeerd. De planner helpt je vooral om die keuze zichtbaar te maken.
Mijn eindoordeel is positief voor wie een eenvoudige, persoonlijke routine zoekt rond uitgaven en sparen. De gratis instap, de lage minimale Android-vereiste en de combinatie van registratie met planning maken Rolly toegankelijk. Ik waardeer vooral dat de app je kan helpen het gesprek met jezelf concreet te maken: wat gaf ik uit, waarom gebeurde dat en wat wil ik volgende week anders doen?
Toch zou ik hem niet aanraden aan iemand die volledige automatische rekeninganalyse, complexe gezamenlijke administratie of professionele boekhouding verwacht. Daar zijn bankapps, spreadsheets of gespecialiseerde financiële programma’s waarschijnlijk beter. Voor de rest geldt: de kracht van Rolly zit minder in één indrukwekkend overzicht dan in een herhaalbare gewoonte. Als je dagelijks of wekelijks enkele minuten wilt investeren, kan deze financiële app een prettig praktisch hulpmiddel worden.
Rolly AI heeft met deze app een bruikbare middenweg gemaakt tussen een kale notitie en een ingewikkeld financieel systeem. Ik zou beginnen met de gratis versie, brede categorieën kiezen, vaste lasten vroeg plannen en één wekelijks controlemoment instellen. Wie die werkwijze volhoudt, haalt er aanzienlijk meer uit dan iemand die alleen af en toe naar een totaalbedrag kijkt.
Voor mij is dat de doorslaggevende beoordeling: Rolly: AI Budget Money Tracker is geen vervanging voor professioneel financieel advies en ook geen magische oplossing voor te hoge uitgaven. Het is wel een toegankelijke manier om je geldgedrag zichtbaar te maken en kleine beslissingen eerder te nemen. Voor persoonlijk budgetbeheer zonder onnodige complexiteit is dat een overtuigende reden om de app uit te proberen.
Veelgestelde vragen
Wat is Rolly: AI Budget Money Tracker en voor wie is de app bedoeld?
Rolly: AI Budget Money Tracker is een app voor het bijhouden van inkomsten, uitgaven en persoonlijke budgetten. De toepassing is vooral handig voor gebruikers die meer overzicht willen krijgen zonder ingewikkelde spreadsheets. Je kunt transacties categoriseren, je financiële gewoonten bekijken en met behulp van AI sneller inzicht krijgen in waar je geld naartoe gaat. De app is geschikt voor zowel beginners als ervaren budgetteerders.
Hoe werkt de AI-functie van Rolly bij het beheren van mijn geld?
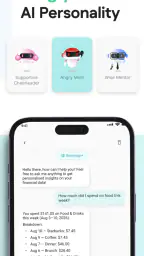
De AI-functies van Rolly zijn bedoeld om het invoeren en begrijpen van financiële gegevens eenvoudiger te maken. Afhankelijk van de beschikbare functies kan de app transacties helpen herkennen, uitgaven indelen, samenvattingen geven of suggesties doen voor je budget. Controleer belangrijke gegevens wel altijd zelf, omdat automatische categorisatie niet in iedere situatie correct is, vooral bij ongebruikelijke betalingen of onduidelijke omschrijvingen.
Moet ik mijn bankrekening koppelen om Rolly te kunnen gebruiken?
Niet noodzakelijk. Rolly kan in veel gevallen worden gebruikt door inkomsten en uitgaven handmatig toe te voegen, waardoor je zelf bepaalt welke informatie je invoert. Als de versie die je downloadt bankkoppelingen of importfuncties ondersteunt, kunnen de mogelijkheden per land, platform en abonnement verschillen. Lees daarom vóór gebruik de voorwaarden en controleer welke financiële gegevens worden gedeeld en hoe je deze koppeling kunt verbreken.
Is Rolly: AI Budget Money Tracker gratis te gebruiken?
De app kan gratis te downloaden zijn, maar bepaalde functies kunnen beperkt zijn tot een betaald abonnement of een eenmalige aankoop. Denk bijvoorbeeld aan geavanceerde AI-functies, uitgebreide rapporten, extra budgetten, synchronisatie of het verwijderen van advertenties. Controleer de actuele prijsinformatie in de Google Play Store of App Store, inclusief de duur van een proefperiode en de voorwaarden voor automatische verlenging.
Hoe veilig en privé zijn mijn financiële gegevens in Rolly?
Omdat je met gevoelige financiële informatie werkt, is het belangrijk om het privacybeleid van Rolly zorgvuldig te lezen voordat je gegevens invoert. Gebruik een sterk wachtwoord en activeer biometrische beveiliging als die optie beschikbaar is. Vermijd het opslaan van volledige kaartnummers of andere informatie die niet nodig is. Controleer ook welke gegevens lokaal worden bewaard, welke informatie naar servers wordt verzonden en of gegevens met externe diensten worden gedeeld.


